
外国人在马来西亚购房前,务必深入了解当地政策,包括各州的最低购房门槛以及贷款申请要求。
本文将用简洁明了的语言,为您深度解析马来西亚主要地区的购房政策与制度。
当前,马来西亚房地产市场正面临明显的“供过于求”。
如果您去过马来西亚,会发现当地的酒店价格异常便宜。
这是因为吉隆坡在早期开发时盲目引入了大量酒店,导致产能过剩,只能被迫打价格战。
房地产市场亦是如此。
在新山(Johor Bahru),借着新柔捷运(RTS Link)即将开通的利好,当地正掀起建设狂潮。开发商们一方面在想方设法清仓此前的滞销现房,另一方面又在疯狂推销新楼盘。
同时,吉隆坡地区仍有大量在建项目,在当前的市场环境下,开发商对如何定价和去化也感到十分棘手。
最新数据显示,截至2026年3月底,马来西亚全国约有32,000套未售出的新建住宅。
滞销房源主要集中在霹雳州、柔佛州、雪兰莪州以及吉隆坡。
在马来西亚完成房产交易的耗时往往比预期的更久。无论是新房还是二手房,从签订意向到最终交房,通常需要3至6个月。
耗时的核心原因如下:
外国人购房必须经过州政府审批,该流程通常耗时数月。
针对外国人的审查条件更为严苛,所需补充材料繁多。
土地局的行政手续需要排期处理。
因此,购房后请做好心理准备,您无法立即入住或将其出租。
在马来西亚购房,主要有以下三大核心诉求:
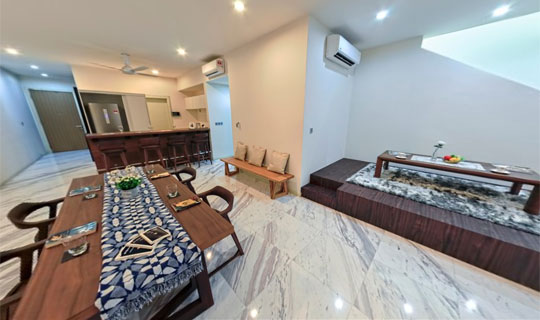
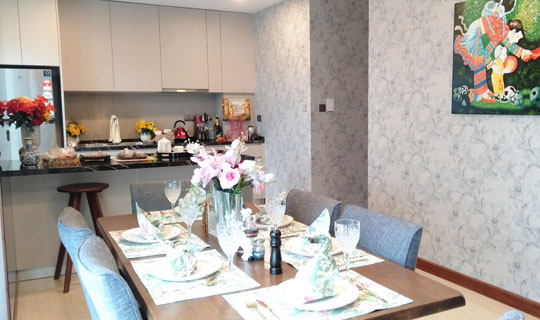
相比国内等许多其他国家和地区,马来西亚的房产不仅户型宽敞,高端的公共设施更是标配。如果是自住,只要在预算内挑选心仪的房源即可。
未来若需变现也可出售,只要选对保值抗跌的地段,这是满意度最高的购房方式。
许多人希望通过出租获取收益。然而,开发商在推销期房(预售房)时承诺的“预期租金”往往包含营销水分,与真实市场脱节。
此外,租金行情是由整个小区的供需决定的,个人房东很难掌握定价权。
若算上装修、物业、杂费及税金,想要实现“稳赚不赔”的高收益其实非常困难。
鉴于当前市场供过于求的现状,精准预测房价上涨的节点极为困难。
除非您拥有充裕的闲置资金且“等得起”,否则不建议盲目博取资本利得。
凭借多年深耕当地市场的经验,我们建议:如果只是短期旅居,租房是最佳选择。
若计划长居(10年左右),买房并按个人喜好装修则非常合适。
即便如此,购买二手现房或次新房(Sub-sale),往往比直接购买开发商的新房更具性价比。
无论是在马来西亚还是其他国家,最重要的是充分认识到持有房产的优缺点,然后选择最适合自己的方式。
海外买家在马购房通常有以下三种方式:
1. 直接向开发商购买(新房)
2. 购买次新房 / 二手现房
3. 先租后买 (Rent to Own)
通常分为上述3种情况。
首先,我们来看看这几种方式各自的优缺点。
开发商为了获客,通常会提供丰厚的购房礼包。
优势
购买新房时可能享受到上述部分或全部服务。然而,羊毛出在羊身上,这些补贴和营销成本最终都已溢价转嫁到了房价中。买家务必仔细甄别并大胆议价。
劣势
这是目前最稳妥的购房方式,买家能实地考察房屋质量及周边配套。
优势
马来西亚市场规律:外国人公寓价格波动大,带地别墅价格稳健。结合这些因素,您可以购买符合自身预算的房产。
劣势
签订附带购买选择权的租赁合同,两年后决定是否买下。
优势
劣势
为保护本地人的住房刚需,马来西亚各州政府均对外国人设定了购房底线:
主要地区门槛如下:
| 地区 | 公寓 (Condominium) | 带地住宅 (Landed Property) |
|---|---|---|
| 吉隆坡 | RM 1,000,000 起 | RM 1,000,000 起 |
| 雪兰莪 第1区 (Petaling, Gombak, Hulu Langat, Sepang, Klang) | RM 2,000,000 起 | 禁止购买 |
| 雪兰莪 第2区 (Kuala Selangor, Kuala Langat) | RM 2,000,000 起 | 禁止购买 |
| 雪兰莪 第3区 (Hulu Selangor, Sabak Bernam) | RM 1,000,000 起 | 禁止购买 |
| 柔佛州(不含美迪尼特区) | RM 1,000,000 起 | RM 1,000,000 起 |
| 美迪尼特区 (Medini) | 无门槛限制 | 无门槛限制 |
| 槟岛 (Penang Island) | RM 1,000,000 起 | RM 3,000,000 起 |
| 威省(槟城大陆段 / Seberang Perai) | RM 500,000 起 | RM 1,000,000 起 |
该门槛受政策及经济状况影响可能随时调整,因此购房前请务必确认最新信息。
这项限购令已实施多年,但政策与现实存在严重割裂。
即使有便宜的房源,外国人真的会去买那些连保安系统都没有的住宅区的房子吗?
更何况,本地人的主力购房预算大多在 RM 500,000 以下。
这导致早期购买了 RM 500,000 至 RM 1,000,000 房产的外国房东陷入了“卖不掉”的死局:本地人买不起,新来的外国人受限于政策又不准买。
这一规定严重锁死了房产的流动性。我们强烈呼吁政府顺应市场真实情况,重新调整门槛。
从行业内部来看,即使将门槛统一降回 RM 500,000,外国投资者也不可能出现“盲目扫楼”的现象。
在马来西亚,外国人同样享有申请房贷的权利,这是非常罕见的政策红利。
但近年来,银行的审批门槛已大幅收紧。
绝大多数银行要求申请人必须持有 MM2H(第二家园)等长期签证。
以降低申请人“跑路”的坏账风险,确保借款人在境内有稳定的居住基础。
同时,您必须提供充足的近期流水、完税证明及资产证明来证实还款能力。
本地人最高可贷90%,而外国人通常只能获批 50%~70%。
这意味着您必须准备 30%~50% 的现金作为首付。请注意,70%并非绝对上限,具体视个人财务资质而定。
申请贷款时,需提交拟购房产的买卖合同(或预订书)、护照、收入证明(工资单或纳税证明)以及银行存款证明等。银行审核获批后,即可签署贷款合同并推进买卖手续。
在马来西亚,外国人能申请房贷是一大优势,吸引了许多买家尝试。
综合考量上述贷款现状,建议您在财务规划时做好“全款买房”的准备。
如果不想占用过多现金流,再灵活申请部分贷款,才是最稳健的策略。
在马来西亚置业,摸清外国人的专属门槛、贷款政策以及冗长的交易周期是重中之重。这能帮您避开购房后的法律纠纷与意外延误。
在理清政策逻辑后,务必明确您的真实需求与资金预算,以制定出适合自己的购房方案。
如果您有任何关于马来西亚房产的疑问,欢迎随时联系我们。
我们深耕马来西亚房地产市场多年。无论您的预算多少、出于何种目的,我们都将为您匹配最优质的房源,并全程为您的海外置业保驾护航。

 您考虑移居马来西亚,请单击此处
 询问
 脸书
 X


